TCFDに基づく情報開示

TCFDに基づく情報開示

当社グループは、2022年6月に「気候変動財務情報開示タスクフォース(TCFD)」への賛同を表明し、情報開示を実施しました。リスクと機会を特定し、その対応策を進めることで自社の排出削減とレジリエンス強化及び事業成長の両立を目指していきます。

ガバナンス

当社グループは、気候変動を重要経営課題のひとつと認識をしています。気候変動に関わる基本方針や重要事項については定期的にサステナビリティ委員会にて検討を行うとともに、取締役会の監督が適切に行われるよう体制を整えています。

リスク管理

当社グループの気候関連リスク管理プロセスは、TCFDに基づくシナリオ分析及び財務影響評価と一体的に運用されています。
リスクと機会の抽出は、当社グループ全体を対象に各事業会社の主管部門を中心に行い、その結果をサステナビリティ推進室で集約し、財務影響分析を行いました。このプロセスに基づき特定した主要なリスクと機会については、サステナビリティ委員会において検討した後、取締役会へ報告し、必要に応じてリスクの緩和・コントロールについて検討します。 さらに、この結果は四半期ごとに開催されるリスク管理委員会とも共有し、当社グループ全体のリスク管理体制の中で検討・管理しています。

戦略

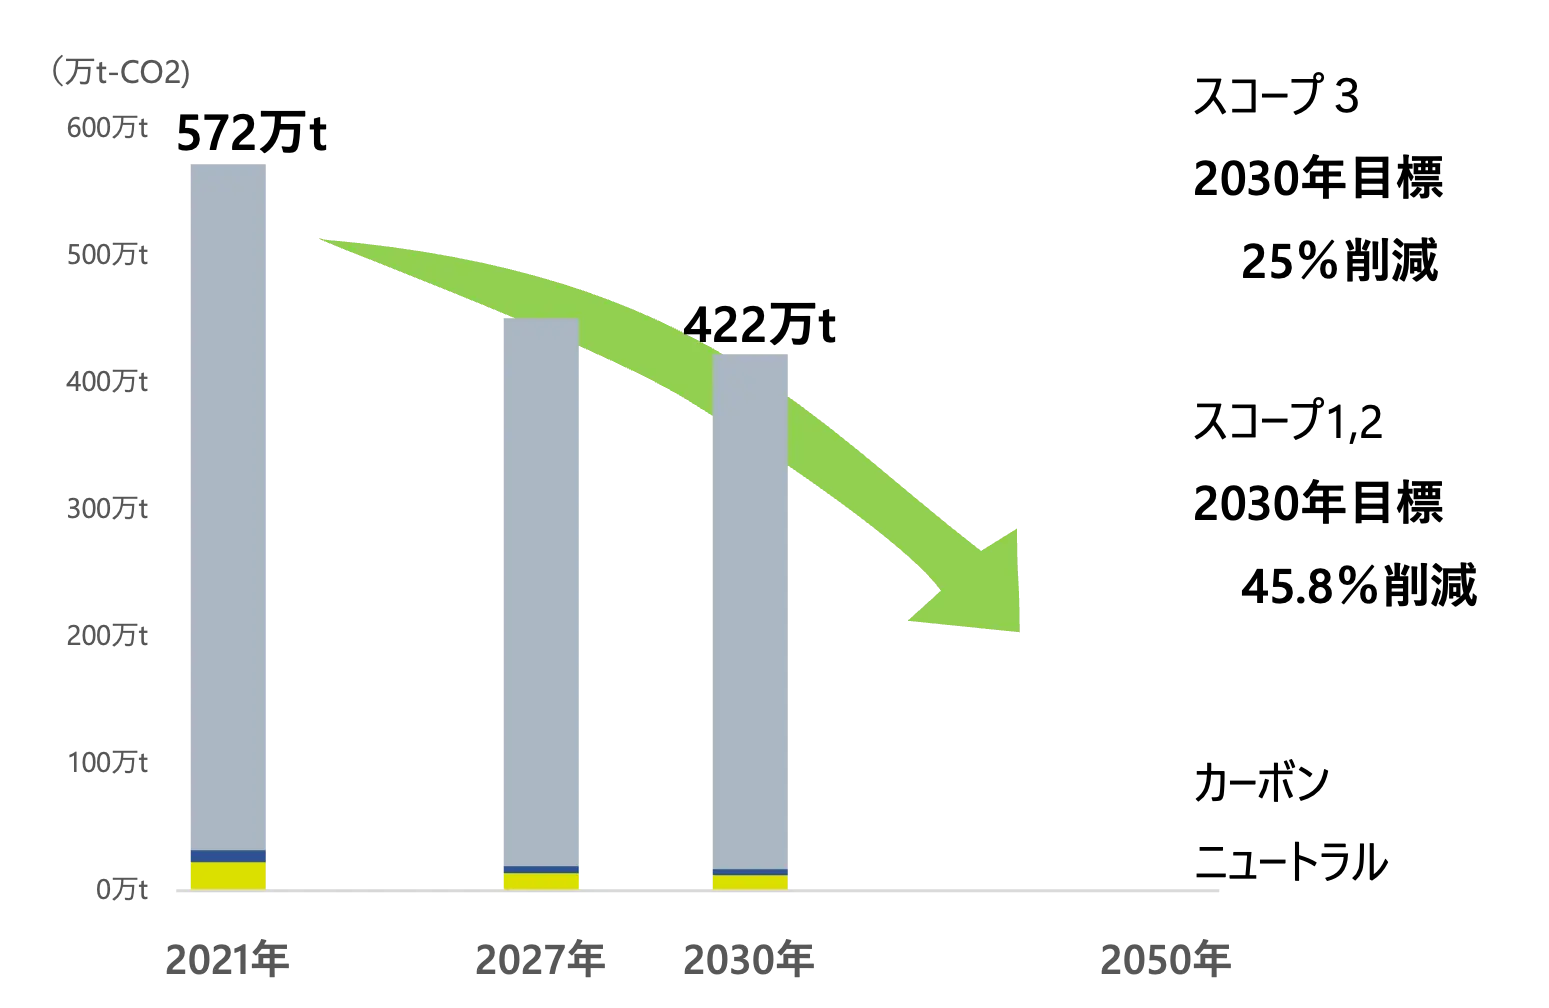
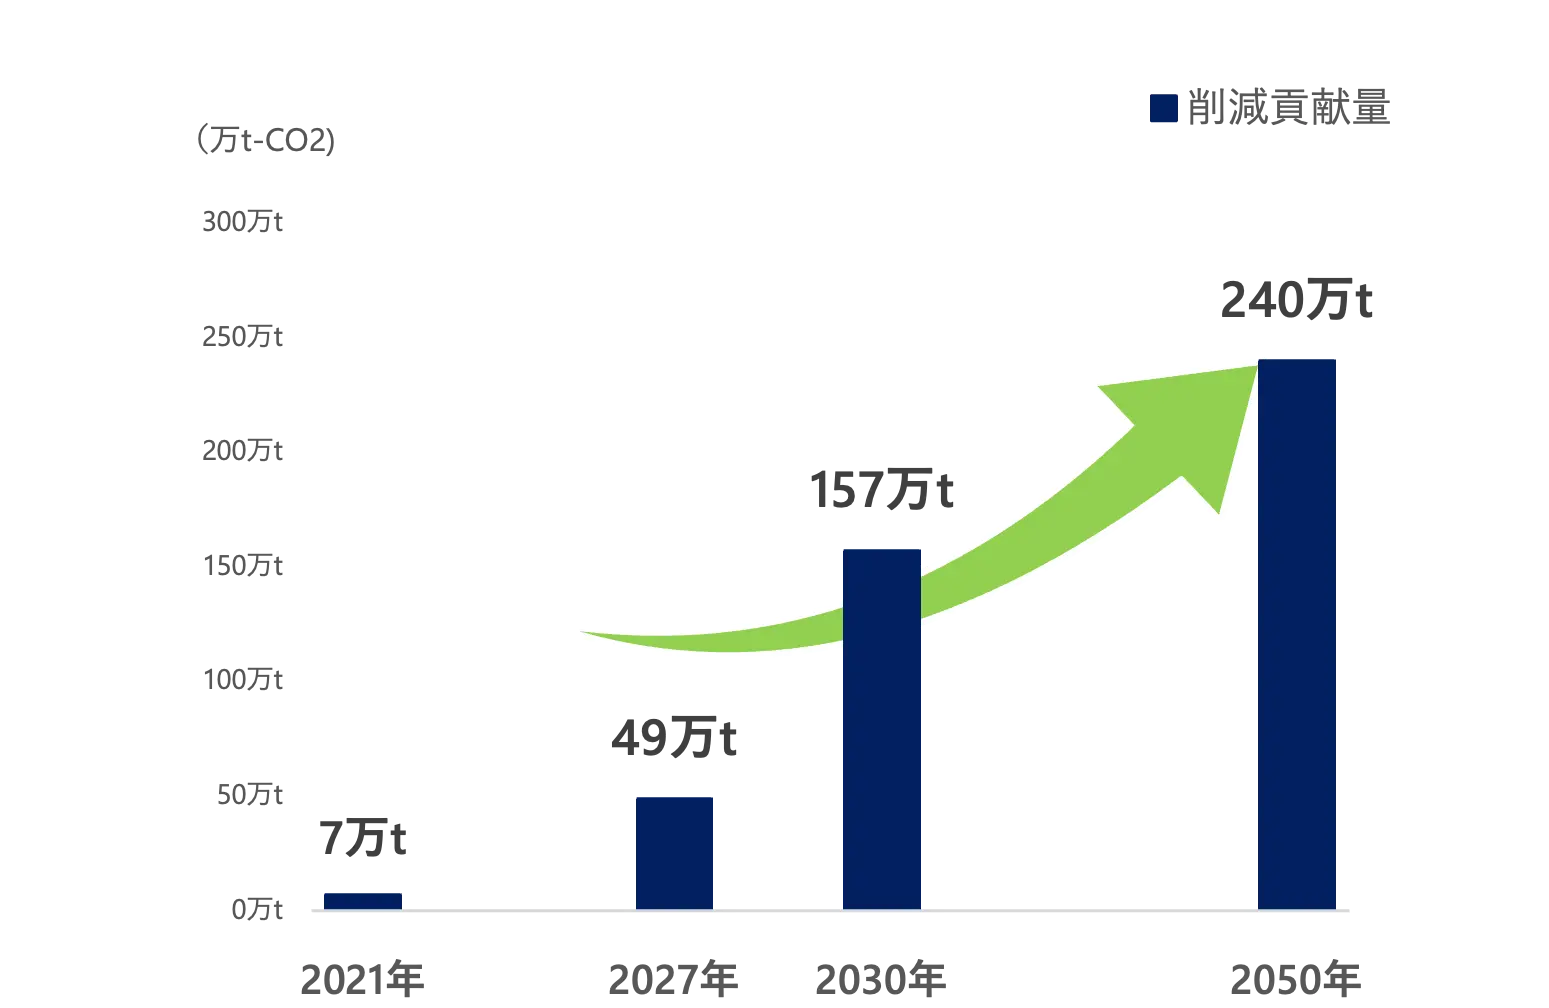
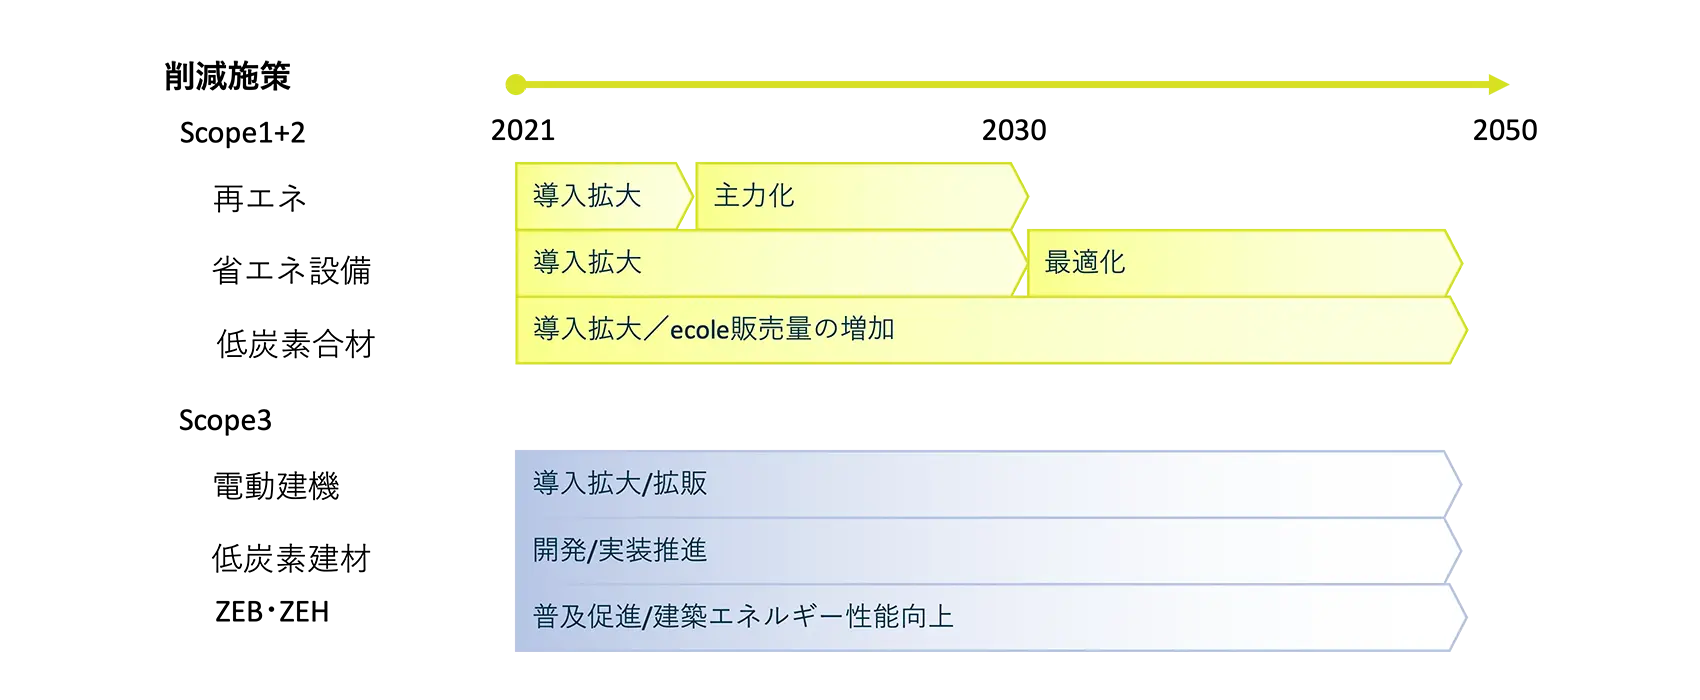
当社グループは、2050年カーボンニュートラルの実現に向け、INFRONEER Medium-term Vision 2027 中期経営計画(2025 年11 月改訂版)にてサステナビリティ戦略を策定しています。自社事業における温室効果ガス排出量削減だけでなく、社会の温室効果ガス削減貢献に資する目標も掲げています。

①RE100 ※1達成を2030年度に繰り上げ、再エネ普及をリード
②インフロニアグループの温室効果ガス排出量の削減 ※2

③再エネによる社会に対する温室効果ガス削減貢献 ※3

※1 RE100とは、企業が事業で使用する電力を100%再生可能エネルギーで賄うことを目指す国際的なイニシアチブ
※2 算定基準の変更に伴い、中計から基準年の数値を更新しています
※3 【削減貢献量算定の考え方】
温室効果ガス削減貢献量=(年間発電量-年間発電補機消費電力量)×電力CO2排出係数(FY2024時点)
対象:インフロニアグループが投資を行い開発(請負のみ除く)を行った又は開発する太陽光発電所、風力発電所、バイオマス発電所から供給する電力。保有、売却は問わず、社会で貢献する量として算定。

シナリオ分析の前提

気候変動におけるリスクと機会は、「脱炭素社会への移行の影響(主に政策面)」と「物理的影響(主に自然災害の発生)」に分けることができ、気候変動の緩和が進む「1.5℃シナリオ(進展シナリオ)」、気候変動の緩和が進まず物理リスクが最大化する「4℃シナリオ(停滞シナリオ)」の2つのシナリオで分析を実施しました。各シナリオの前提条件は、各国際機関等が公表している将来的な気候予測等を参照のうえ、短期~中期(2030年まで)、中期~長期(~2050年まで)を想定して検討を行っています。

シナリオ分析の概要

設定シナリオ 参照シナリオ 概要
1.5℃シナリオ
(進展シナリオ)
IPCC RCP1.9
IPCC SSP1
IEA NZE
PRI RPS
社会・経済・技術の革新による世界の持続可能な社会への移行は、著しく進展した。世界人口は安定的な増加傾向を維持している。経済的格差(貧富の差)は一定程度緩和され、各国政・統治も安定している。気候変動に対する各国の対策やグローバル規模の規制も厳格化が進み概ね足並みが揃っている。気象変化の影響は和らぎ、サプライチェーンの強靭性は維持され、早期技術革新、製造プロセスの改善により市場も安定している。石油由来のエネルギー価格は緩やかに下落する。国内においては少子高齢化が進んだものの、行政による労働市場の最適化対策等により、インフラセクターにおける人材確保も以前よりも容易となった。ZEB、ZEHが急速に普及し、環境に配慮した住生活への移行が進んでいる。
4℃シナリオ
(停滞シナリオ)
IPCC RCP8.5
IPCC SSP5
IEA STEPS
PRI FPS
社会・経済・技術の革新による世界の持続可能な社会への移行は、破綻している。人口成長は21世紀後半にかけて大きく減少。経済的格差(貧富の差)は著しく広がり、各国政・統治に大きな影を落としている。気候変動に対する各国の対策やグローバル規模の規制は足並みが揃わず、実効性を伴っていない。異常気象の影響に加え、国家間の紛争や緊張状態が頻発し、輸出規制やサプライチェーン断絶等が各地域で発生し、ほぼすべての建設資材価格の高騰を招き、価格変動は予測が困難となっている。石油由来のエネルギー価格は高騰する。国内においては少子高齢化の悪化に加え、対策不足により、労働集約型のセクターであるインフラセクターの人材確保が非常に困難である。ZEB、ZEHの普及は限定的で、環境に配慮した住生活への移行は進んでいない。

想定される事業への影響度合い

設定シナリオ 想定される事業への影響
持続可能な社会実現への移行 人口成長
動態
経済的格差 法規制・
税制
サプライ
チェーン
建設資材 少子・
高齢化
ZEB、ZEH
1.5℃シナリオ
(進展シナリオ)
著しく進展する 安定的な増加傾向を維持している 一定程度緩和され、各国政・統治も安定している 厳格化が進み概ね足並みが揃っている サプライチェーンの強靭性は維持される 早期技術革新、製造プロセスの改善により市場は安定している 進行するものの、労働集約型のセクターにおける人材確保も以前よりも容易となる 支持が急速に広がり、環境に配慮した住生活への移行が進んでいる
4℃シナリオ
(停滞シナリオ)
持続可能な社会への移行は、破綻している 21世紀後半にかけて大きく減少する 著しく広がり、各国政・統治に大きな影を落としている 足並みが揃わず、実効性を伴っていない 輸出規制やサプライチェーン断絶等が各地域で発生する ほぼすべての建設資材物価格の高騰を招き、価格変動は予測が困難となっている 悪化に加え、対策不足により、労働集約型のセクターにおける人材確保が非常に困難である 穏やかに広がり、住生活の変化は見られるものの、環境に配慮した移行は見られない

リスク・機会及び対応策における財務影響評価

シナリオ分析によって特定した、主要なリスク・機会の財務影響評価および対応策を示します。

財務影響 プラス マイナス
大(100億円以上)
中(50~100億円)
小(50億円未満)

リスクと機会 ■:分析対象 
□:関連するが、影響が微小または算定困難なため今回の分析からは除く

分類 リスク
/機会
内容 関連
セグメント
財務影響評価(営業利益)   関連する対応策
土木 建築 インフラ 舗装 機械 1.5℃
シナリオ
4℃
シナリオ
2030 2050 2030 2050
移行 政策・法規制 リスク 炭素税の導入・引き上げによる、自社のCO₂排出に伴う税負担増加 ■ ■ ■ ■ ■ I
リスク 電力コストの増加(電気料金への再エネ転嫁価格上乗せ等) ■ ■ ■ ■ ■     I
リスク 環調達先が、炭素税又は再エネ導入等の低炭素化コストを製品価格に転嫁した場合のコスト増(物流コスト増含む) ■ ■ ■ ■ ■     II,III
市場 機会 ZEB・ZEH、省エネ改修、木造建築の需要拡大、革新的建機(EV等)市場の拡大   ■   ■       III
機会 低炭素材料・建材の普及・拡大       ■   対応策Ⅰに計上 対応策Ⅰに計上     I,III,IV
機会 再生可能エネルギー市場の拡大     ■     中計に
織込済
中計に
織込済
    III
物理 慢性 リスク 風水害等の増加による当社事業所、工場の復旧にかかるコスト増加 □ □ □ ■ □ II
リスク 労働環境の悪化に伴い、人手不足が加速することによる採用コスト、外注コストの増大 ■ ■   ■ ■ II,III
急性 リスク 災害復旧工事やインフラ補修工事が増加することに伴う、人材不足・重機不足による機会損失 ■ ■   ■   II
リスク 自然災害の激甚化・頻発化に伴う保険料増加 ■ ■ □ ■   II
機会 国土強靭化市場(インフラ維持管理点検等含む)の増加 ■ ■   ■ ■ III,IV

対応策■:分析対象 
□:関連するが、影響が微小または算定困難なため今回の分析からは除く

  対応策 内容 関連
セグメント
財務影響評価(営業利益)
リスクに対する低減・回復
土木 建築 インフラ 舗装 機械 1.5℃
シナリオ
4℃
シナリオ
2030 2050 2030 2050
I 自社のCO₂排出削減 事業会社各社の生産活動におけるCO₂削減
特に、前田道路のアスファルト合材製造時におけるCO₂の削減及びecole(エコール)等低炭素合材の販売増加
  • バイオ重油事業の推進・拡大
  • CO₂フリー電力による生産
  • 水素、アンモニアなどの次世代エネルギーの検討
□ □ □ ■ □ ※1    
II サプライチェーン全体での
脱炭素対応
  • サプライチェーンとの協業による低炭素資材調達
  • サプライチェーンの拡大・多様化によるリスク分散、BCPの推進
  • 輸送車のEV化やモーダルシフトによる使用燃料の削減
  • 自社施設・現場やサプライヤー施設における定期的なリスク抽出・低減活動の推進
■ ■ □ ■ ■
III カーボンニュートラル市場や
国土強靭化市場への対応
市場に対応するための施策の推進
  • 脱炭素関連事業への積極的な人的・物的投資
  • ICT技術を活用した、省人化・無人化施工の拡大など
    あわせて、顧客をはじめとしたステークホルダーに対して適切な情報提供・開示を行い、コミュニケーションを強化することにより脱炭素収益機会を捉える
■ ■   ■ ■
IV 脱炭素/低炭素に関する
研究開発
脱炭素/低炭素に資する研究開発の推進
  • 低炭素合材・建材
  • インフラ長寿命化技術
  • ZEB/ZEH、木造・木質建築
  • EV建機のラインナップ拡充のための技術開発など
■ ■ ■ ■ ■ ※2    
※1 初期投資及び減価償却によるマイナス
※2 研究開発投資によるマイナスは、各施策のプラス効果へ

財務影響評価による戦略の強靭性について

本分析の結果、当社グループにおける戦略は、現時点において移行・物理的リスクのいずれにおいても、致命的な影響は見受けられないものと判断しました。

インターナルカーボンプライシング(ICP)制度について

当社グループは2024年にインターナルカーボンプライシング制度を導入しました。CO₂排出量や削減量を金額換算することで、現状や取り組みの成果をより見える化し、CO₂削減を推進することが目的です。また脱炭素に貢献するビジネスモデルや技術などの創出・開発時の参考指標としても活用します。IPC価格は1tCO₂あたり¥20,000としています。この価格はTCFD財務分析に活用した外部価格(IEA)他を勘案し設定しました。

指標と目標

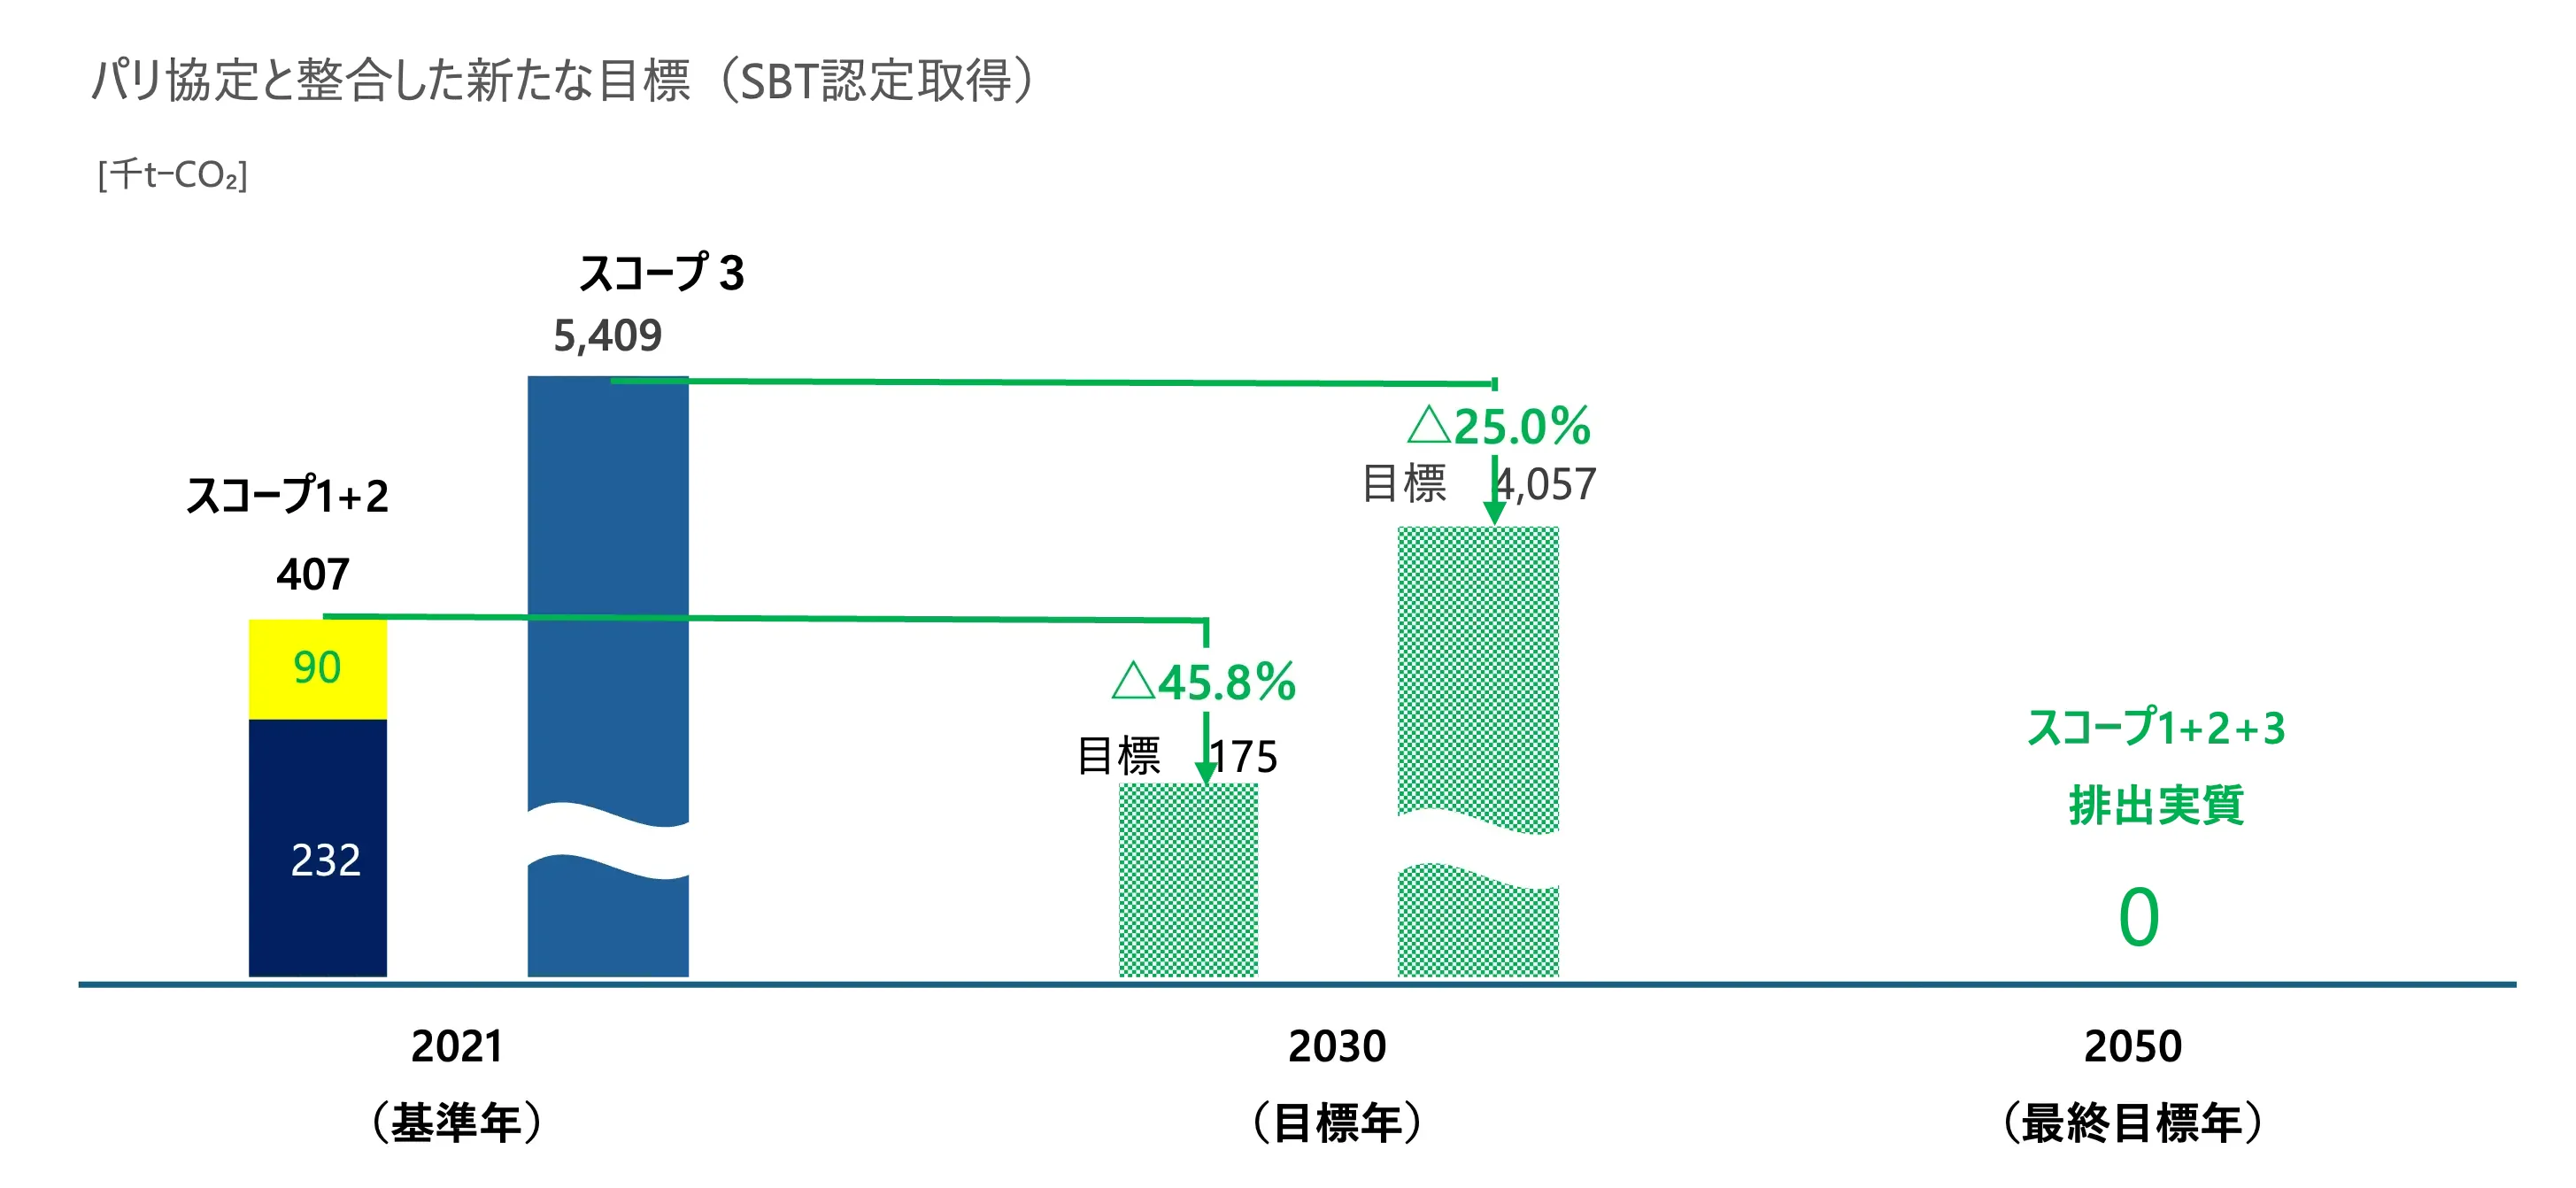
当社グループは、2050年カーボンニュートラルの実現に向け、2021年度を基準年とし、2030年にスコープ1+2を45.8%削減、スコープ3を25%削減することを目標としています(SBT ※1認定取得済)。
また、スコープ2については、2030年までに事業活動で使用する電力を100%再生可能エネルギーで賄う事を目標として設定しています。

算定方法の変更に伴い、中計から基準年の数値を更新しています。

実績

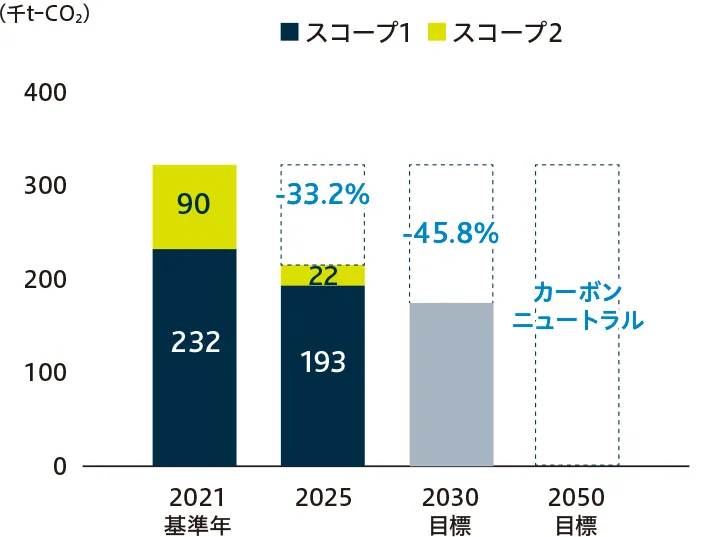
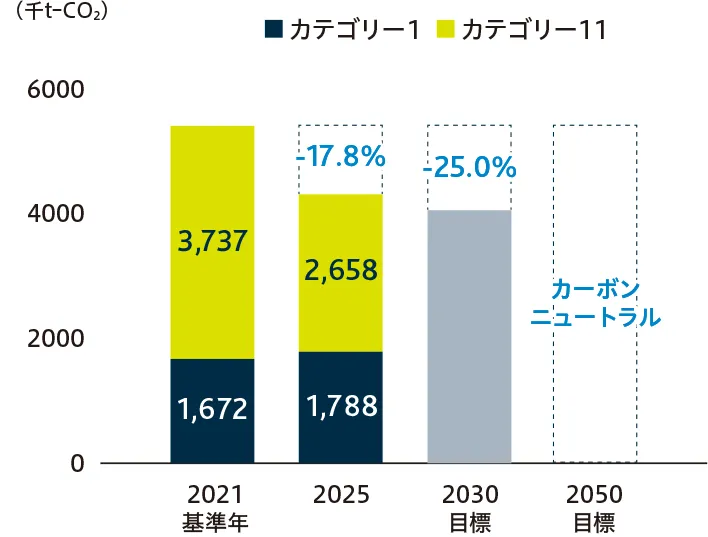
2025年度は、アルソシア建設の排出量が加わった事により、排出量は約466万t-CO2 ※2(前年度比約209万t-CO2増)となりました。また算定方法の変更により中期経営計画のサステナビリティ戦略から基準年の数値の見直しを行いました。目標に対しては、2021年度比でスコープ1+2は33.2%、スコープ3(カテゴリー1+11)は17.8%削減を達成しています。
また、今後はこれまで進めてきた、舗装分野における「ecole(エコール)」 ※3の導入推進や、エンボディードカーボン ※4を評価する体制を強化し、バリューチェーン全体の排出量削減を進めます。インフラ運営事業でも、サプライヤーやバリューチェーンのステークホルダー間でGHG排出量削減の実効性を高めるための情報交換と共有の仕組みをつくり、環境負荷削減のワンストップサービス構築を目指します。
信憑性の確保のための取り組みとして、GHG排出量(スコープ1、スコープ2、及びスコープ3カテゴリー1、11)について、サステナビリティ会計事務所による第三者検証を実施しています。 ※1 科学的根拠に基づいた目標 ※2 スコープ1、スコープ2、スコープ3(カテゴリー1+11)の合計値 ※3 ecole(エコール):機械式フォームド技術を利用した低炭素(中温化)アスファルト混合物 ※4 エンボディードカーボン:建築物の運用以外(建材の調達、製造、輸送、建設工事、建物の廃棄・リサイクル)で排出されるCO₂の総量

インフロニアでは、報告内容に対する信頼性の確保のために、温室効果ガス排出量(スコープ1、スコープ2、およびスコープ3カテゴリー1、11)について、株式会社サステナビリティ会計事務所による第三者検証を実施しています。 今後も第三者検証を有効に活用し、継続的に精度向上に取り組んでいきます。

GHG排出量スコープ1+2


GHG排出量スコープ3

算定方法の変更に伴い、中計から基準年の数値を更新しています。

環境